Radnici broje svaki dinar: Ko danas još može nešto uštedjeti?
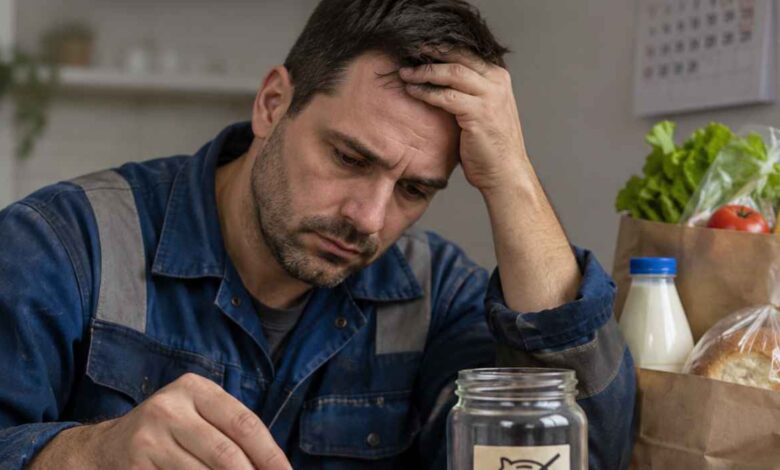
Pitajte običnog radnika koliko ima ušteđevine. Mnogi će vam odgovoriti da bi bili zadovoljni kada bi barem imali dovoljno da ne moraju posuđivati novac prije sljedeće plate.
Štednja bi trebala biti nešto sasvim normalno. Odvojiš dio primanja, napraviš rezervu i znaš da te pokvarena veš-mašina ili iznenadan trošak neće baciti u dugove.
Ali u mnogim domaćinstvima pitanje nije koliko se može uštedjeti. Pitanje je ima li uopće išta što se može ostaviti sa strane.
ŠTEDNJA NIJE SAMO PITANJE DISCIPLINE
Finansijski savjeti često zvuče jednostavno: odreknite se nepotrebne kupovine, napravite budžet i svakog mjeseca izdvojite dio plate.
Takvi savjeti imaju smisla kada postoji višak novca.
Međutim, ako nakon stanovanja, hrane, prijevoza i režija čovjeku ne ostane gotovo ništa, ne može se od njega očekivati čudo.
Nema te aplikacije za kućni budžet koja će od nedovoljne plate napraviti pristojnu ušteđevinu.
Naravno, postoje ljudi koji imaju solidna primanja, ali troše bez plana. Njima bolja organizacija može mnogo pomoći. Problem nastaje kada se svi radnici stave u isti koš, pa se siromaštvo automatski proglašava ličnom greškom.
KOLIKO KOŠTA ŽIVOT BEZ REZERVE?
Čovjek bez ušteđevine nema mnogo prostora za grešku. Jedan kvar, bolest ili gubitak dodatnog prihoda može ga natjerati da posuđuje novac.
Tada trošak postaje još veći. Ako pozajmica nosi kamatu, sutra plaćaš više za ono što danas nisi mogao priuštiti.
Tako nastaje krug u kojem se čovjek zadužuje da bi pokrio osnovne potrebe, a narednih mjeseci mu još manje ostaje.
Poseban problem je što finansijska nesigurnost utiče i na odluke o budućnosti. Ljudi odgađaju selidbu, obrazovanje, popravke u kući ili promjenu posla jer nemaju rezervu koja bi ih zaštitila.
KAKO POČETI KADA NEMA MNOGO?
Ako je moguće, korisno je odvojiti makar mali iznos odmah nakon plate, prije drugih neobaveznih kupovina. Dobro je pregledati pretplate, bankarske naknade i ponavljajuće troškove.
Ali treba biti pošten: nekome ni to nije dostupno.
Zato je važno da se razgovor ne završi na savjetu da ljudi manje troše. Treba govoriti i o visini plata, stabilnosti zaposlenja i osnovnim životnim troškovima.
Ušteđevina nije dokaz nečije moralne vrijednosti. Ona je prije svega sigurnosna mreža.
A društvo u kojem radni ljudi nemaju prostora ni za malu finansijsku rezervu mora se zapitati koliko je zapravo stabilno.
Jer nije uspjeh samo preživjeti do sljedeće plate. Uspjeh je imati mogućnost planirati i nešto poslije nje.
Izvor: Pumpajj.com